

TCE-MT exige mais transparência na Dívida Ativa
O Tribunal de Contas de Mato Grosso (TCE-MT) determinou, nesta terça-feira (18), uma série de medidas para aprimorar a transparência e a gestão da dívida ativa estadual. Portanto, o Governo do Estado deve implementar melhorias significativas nos processos relacionados aos créditos inscritos.
Dívida Ativa Estadual: O Que Mudou?
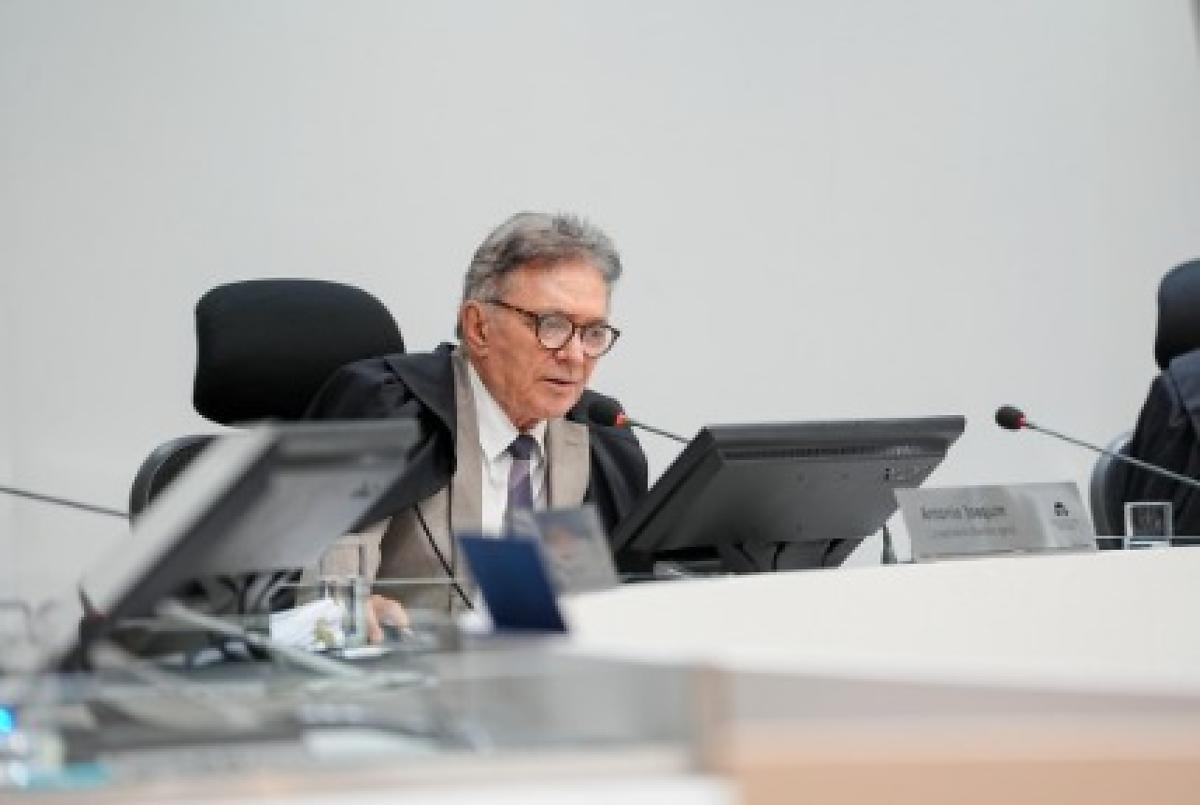
A auditoria especial, conduzida pelo conselheiro Antonio Joaquim, avaliou o período de 2019 a 2024. Ela identificou falhas na transparência do portal da dívida ativa, que não disponibilizava relatórios consolidados e a lista pública de maiores devedores. Além disso, o Sistema de Gerenciamento da Dívida Ativa (SADA) carecia de regulamentação formal.
A Procuradoria-Geral do Estado (PGE) argumentou que a divulgação da lista de devedores estava suspensa. No entanto, o Supremo Tribunal Federal (STF), em agosto de 2024, reconheceu a validade da lei estadual, afastando qualquer impedimento legal para a transparência ativa.
Dessa forma, o TCE-MT reforça que a transparência é uma obrigação constitucional. Assim, o Governo do Estado deve comprovar o cumprimento integral da legislação, incluindo a disponibilização pública e atualizada de dados estatísticos sobre a dívida ativa estadual.
A comparação entre listas apresentadas pela unidade técnica e pela PGE revelou divergências. Uma empresa, por exemplo, teve sua dívida reduzida de R$ 1,6 bilhão para R$ 369 milhões, uma variação expressiva que exige apuração. Outras empresas foram incluídas como grandes devedores.
Para investigar tais variações, a PGE terá 30 dias para enviar os processos das empresas com alterações significativas. Consequentemente, o tema também será incluído no Plano Anual de Atividades (PAT) de 2026, com um procedimento fiscalizatório específico.
A auditoria também observou a redução do estoque total da dívida ativa, que caiu de R$ 82,2 bilhões para R$ 39,2 bilhões. Contudo, essa diminuição não se deveu ao aumento na recuperação de créditos, mas sim à higienização da base de dados após recomendações anteriores do Tribunal.
Mais de 3,4 milhões de inscrições foram baixadas por prescrição entre 2019 e 2024, totalizando R$ 1,38 bilhão. Essa perda reforça a necessidade de melhorias nos fluxos de constituição e inscrição de débitos, buscando agilizar o processo e evitar a prescrição.
Em suma, o conselheiro Antonio Joaquim recomendou a avaliação da viabilidade de implementar a securitização da dívida ativa, um instrumento que permite a antecipação de arrecadação futura mediante cessão onerosa de créditos.
Adicionalmente, o TCE-MT sugeriu que o Executivo adote soluções de Business Intelligence (BI) para ampliar a transparência em 100%. Portanto, espera-se a publicação de um glossário, regulamento sobre os status das Certidões de Dívida Ativa (CDAs) e o mapeamento do ciclo de vida das certidões, visando maior clareza e segurança jurídica na gestão da dívida ativa estadual. O voto foi aprovado unanimemente pelo Plenário, reforçando a importância da fiscalização contínua.
Para mais informações sobre as decisões do TCE-MT, acesse https://portal163.com.br/decisoes-tce-mt.