

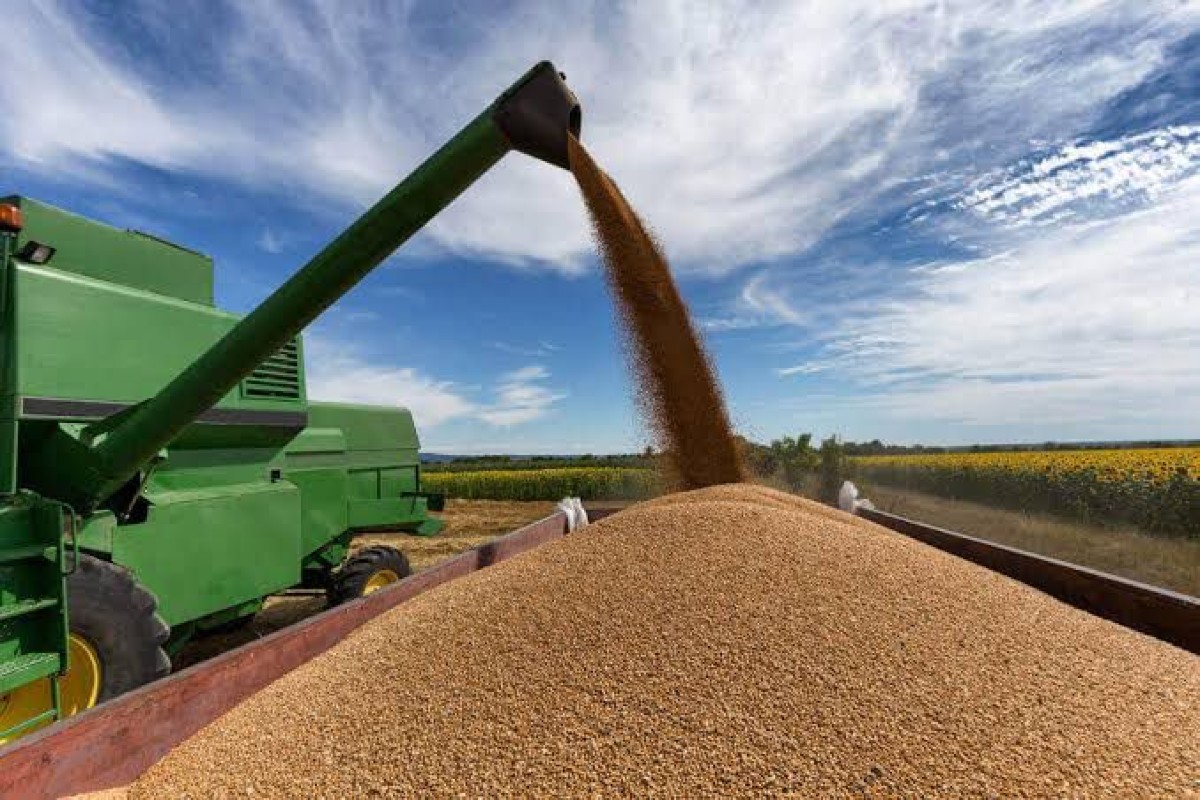
O Tribunal de Justiça de Mato Grosso (TJMT) proferiu uma decisão inédita, afastando a cobrança de ICMS sobre as chamadas quebras técnicas em exportações. Portanto, pequenas variações de peso durante o transporte de grãos não serão mais tributadas.
Essas quebras técnicas, que ocorrem naturalmente no percurso logístico, como evaporação de umidade e poeira, eram vistas como fato gerador de ICMS pela Secretaria de Fazenda (Sefaz-MT). No entanto, o TJMT reconheceu que tais perdas são inevitáveis.
Quebras técnicas em exportação: novo precedente no agro
O julgamento suspendeu a aplicação de um artigo do RICMS/MT que permitia a cobrança do imposto sobre perdas de até 1% no peso da carga exportada. Dessa forma, a decisão impacta diretamente as exportações de soja, milho e algodão, pilares do agronegócio mato-grossense.
Anteriormente, a Sefaz-MT autuava empresas por essas diferenças, gerando autos de infração milionários. A prática era amparada pelo regulamento estadual, que considerava qualquer perda como passível de tributação. Por outro lado, o setor produtivo sempre argumentou que não havia fato gerador tributável.
Com a liminar, o Poder Judiciário de Mato Grosso suspendeu o dispositivo, concedendo segurança jurídica aos contribuintes. A tese, desenvolvida pelo escritório Gargaglione & Costa Advogados, é pioneira no estado.
Lorena Gargaglione, sócia do escritório, destacou que a decisão é um marco, pois reconhece a realidade do transporte rodoviário de commodities. Além disso, ela afirmou que “pela primeira vez, um tribunal estadual reconhece juridicamente o que o setor vive no dia a dia”.
O impacto econômico das quebras técnicas em exportação
O agronegócio mato-grossense, responsável por grande parte das exportações brasileiras de soja, sofria com essas cobranças. Estimativas indicam que dezenas de milhões de reais foram movimentados em autos de infração, reduzindo a competitividade do setor.
Bárbara Daré, advogada tributarista, avalia que a decisão reforça a segurança jurídica e a competitividade. Ao reconhecer a ausência de fato gerador na perda física, o Tribunal protege a imunidade tributária das exportações. Portanto, a incidência de ICMS sobre variações de peso tornava o produto mato-grossense menos competitivo.
A decisão tem efeito imediato, impedindo novas autuações até o julgamento do mérito. Especialistas acreditam que este precedente possa influenciar outros estados e até mesmo o Superior Tribunal de Justiça, uniformizando a interpretação sobre as quebras técnicas em exportações. Por isso, espera-se que a decisão redefina o tratamento fiscal das exportações agrícolas no Brasil.
Para mais informações sobre questões tributárias no agronegócio, acesse https://portal163.com.br/.
O que diz a lei:
- Constituição Federal, art. 155, §2º, X, ‘a’: veda ICMS sobre exportações.
- Lei Complementar 87/1996 (Lei Kandir): assegura imunidade tributária nas exportações.
- RICMS/MT, art. 7º, §3º, III: dispositivo suspenso pelo TJMT.