

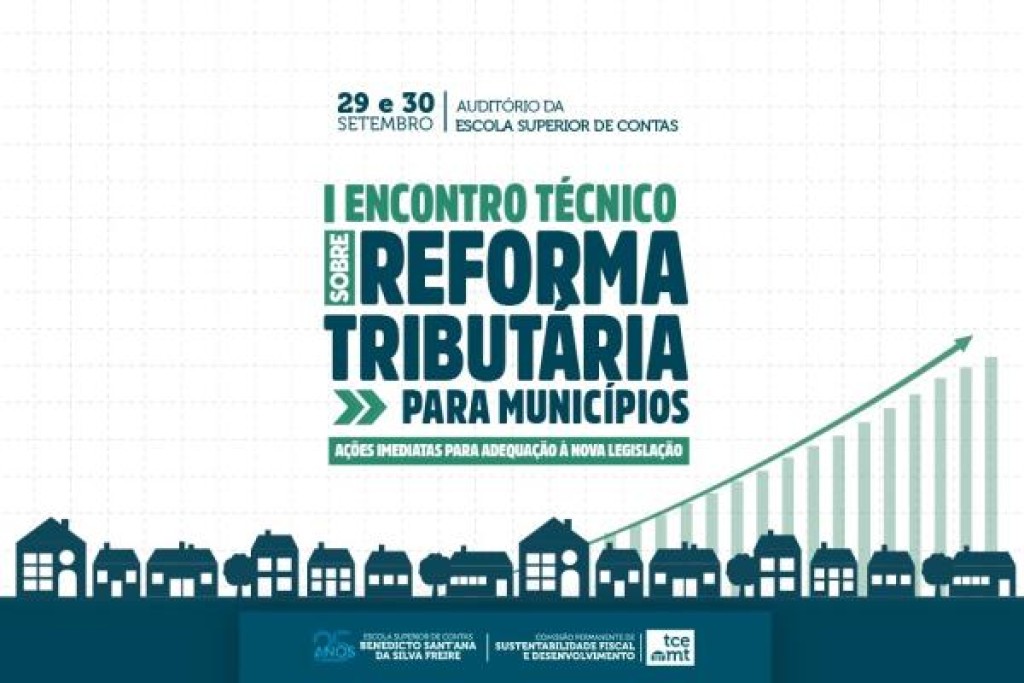
O Tribunal de Contas de Mato Grosso (TCE-MT) emitiu uma nota recomendatória crucial para os 142 municípios mato-grossenses. Esta orientação detalha as adaptações, prazos e responsabilidades necessárias diante da reforma tributária, que já iniciou sua implementação este ano. A nota é uma referência importante para o I Encontro Técnico sobre a Reforma Tributária para Municípios, que ocorrerá nos dias 29 e 30 de abril.
Adequações da Reforma Tributária para Gestores Municipais
Elaborada pela Comissão Permanente de Sustentabilidade Fiscal e Desenvolvimento (COPSFID), o documento visa preparar os gestores. Portanto, as palestras abordarão aspectos práticos da implementação. Incluem-se as alterações na Nota Fiscal de Serviços eletrônica (NFS-e), plano de implantação, prazo de adesão, mudança no CNPJ e a distribuição da receita do novo Imposto sobre Bens e Serviços (IBS).
O presidente do TCE-MT, conselheiro Sérgio Ricardo, destacou a profundidade das mudanças. Assim sendo, ele enfatizou a importância da preparação imediata. Nosso objetivo é apoiar os municípios na transição, evitando perdas de arrecadação e garantindo o equilíbrio fiscal futuro. É fundamental que os gestores se preparem para estas alterações significativas.
Um ponto de atenção especial é a base de cálculo da receita média de referência. Essa base, definida entre 2019 e 2026, determinará o coeficiente de participação de cada município na arrecadação do IBS a partir de 2029. Além disso, essa média permanecerá estável até 2077, demonstrando a necessidade de planejamento a longo prazo.
O Conselheiro Valter Albano, presidente da COPSFID, ressaltou a necessidade de conhecimento sobre o novo modelo. Portanto, a compreensão das mudanças é vital para a manutenção da arrecadação. A implementação do IBS e a extinção do ICMS e do ISS exigem atenção.
Ademais, os sistemas de emissão de notas fiscais eletrônicas precisam ser modernizados, aderindo a um modelo padronizado nacional. A partir de 1º de janeiro de 2026, as Prefeituras deverão utilizar o modelo unificado de NFS-e. No entanto, a não adequação poderá levar à suspensão de transferências voluntárias da União.
Outra medida essencial é o registro de todos os imóveis urbanos e rurais no Cadastro Imobiliário Brasileiro (CIB). As capitais têm 12 meses a partir de janeiro de 2025 para incluir o código CIB em seus sistemas. Para os demais municípios, o prazo se estende por 24 meses. Clique aqui para conferir a nota recomendatória na íntegra e garantir a conformidade na reforma tributária gestores municipais.
Para mais informações sobre eventos e orientações do TCE-MT, visite nosso portal: portal163.com.br.