

repasses aos consórcios públicos
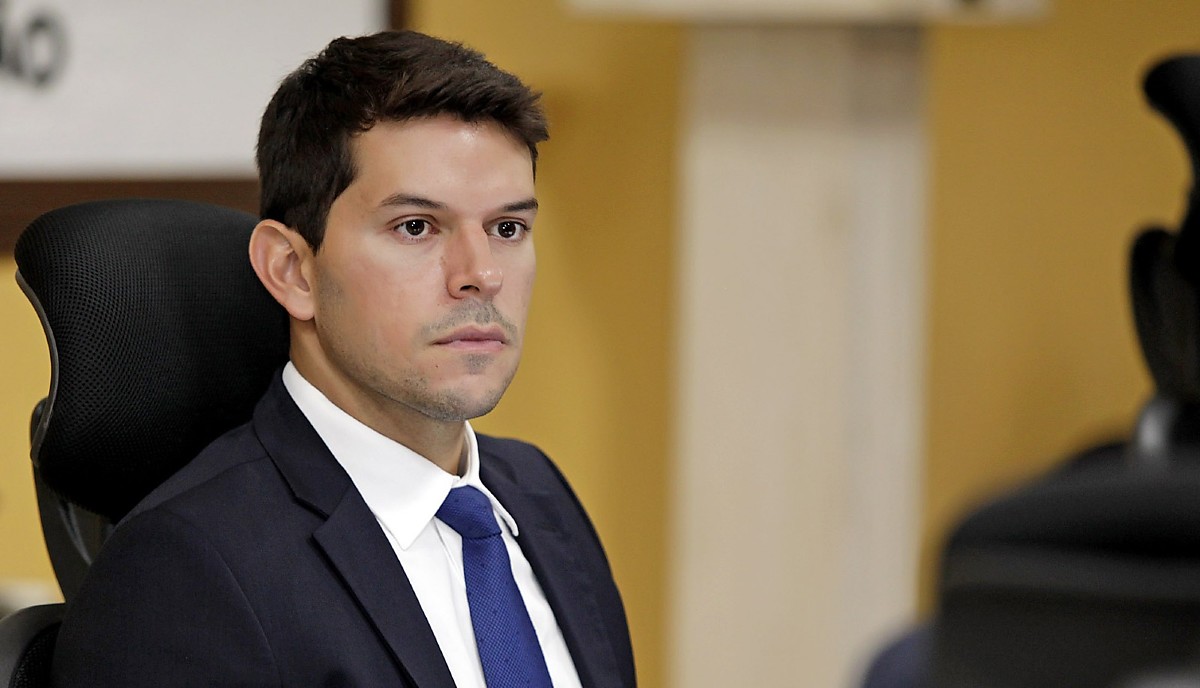
O Tribunal de Contas de Mato Grosso (TCE-MT) definiu que os repasses aos consórcios públicos por meio de contrato de rateio não se limitam ao custeio administrativo e podem cobrir qualquer despesa, desde que vinculada à atuação da entidade. O posicionamento é do conselheiro Alisson Alencar, em resposta à consulta da Prefeitura de Sinop, aprovado na sessão ordinária desta terça-feira (4).
Mais informações podem ser consultadas em Portal 163.
Ao examinar uma série de questionamentos sobre a gestão orçamentária, financeira e contábil dessas entidades, o relator destacou que a única restrição prevista em lei é a aplicação para o atendimento de despesas genéricas. Portanto, o entendimento orienta a flexibilidade necessária para aplicar as receitas, emendas parlamentares e saldos orçamentários em prol das finalidades do consórcio público.
“Em linhas gerais, fixo diretriz clara aos gestores municipais, conferindo a flexibilidade necessária para aplicar receitas, emendas parlamentares e saldos orçamentários em prol das finalidades do consórcio público; porém, imponho o limite intransponível do dever de transparência na prestação de contas, garantindo a rastreabilidade dos recursos”, ressaltou Alisson Alencar.
Com base na Lei Nacional de Consórcios Públicos (Lei n. 11.107/2005), na Resolução Normativa n. 19/2025 do TCE-MT, na Lei de Responsabilidade Fiscal (LRF) e em diretrizes do Tesouro Nacional, ele aponta que o contrato de rateio fica restrito ao exercício financeiro, não podendo ter vigência prorrogada por aditivo de prazo, exceto quando os projetos integrem expressamente o Plano Plurianual (PPA).
Além disso, ao final do ano, saldos orçamentários não empenhados devem ser restituídos às prefeituras consorciadas. Contudo, os atos constitutivos do consórcio podem autorizar a reintegração desses valores no exercício seguinte, mediante novo contrato de rateio. “O que exigirá, evidentemente, alterações na lei orçamentária de cada ente consorciado”, disse.
Emendas parlamentares e rendimentos
O entendimento, elaborado pela SNJur e referendado pela CPNJur, fixa critérios para o repasse de emendas parlamentares (federais, estaduais ou municipais) aos consórcios. “O repasse é possível desde que haja plano de trabalho detalhado, aprovado previamente pelo Poder Executivo responsável pela liberação dos recursos, com recursos movimentados em conta bancária específica; o uso de contas intermediárias é vedado”, sustentou o conselheiro.
Quanto aos rendimentos de aplicações financeiras, a regra geral é que eles sigam a destinação vinculada à verba principal. Se a receita original não possuir vinculação legal específica, pode ser autorizado o uso dos rendimentos no custeio administrativo, apenas com a devida atualização do plano de trabalho, sem precisar devolver o valor à prefeitura.
O relator lembrou também que a destinação do IRRF depende da natureza jurídica do consórcio. Em associações públicas, de direito público, o IRRF é retido pelo consórcio e destinado aos municípios consorciados; nas entidades de direito privado, o imposto é recolhido à União, conforme a Resolução de Consulta n. 18/2008 do Tribunal.
Transparência
Com relação aos convênios firmados entre municípios e consórcios, o TCE-MT aponta que abrir conta específica é obrigatório pela legislação aplicável à modalidade de transferência. Nos contratos de rateio e nos contratos de programa, não há obrigação legal expressa de manter conta bancária específica para cada instrumento, mas a prática é fortemente recomendável. “Embora a Lei n. 11.107/2005 não preveja expressamente a obrigatoriedade, é imprescindível e recomendável que o consórcio público mantenha conta bancária específica por instrumento contratual, possibilitando o cumprimento das obrigações de consolidação contábil”, enfatizou o relator.
Ele reforçou ainda o dever do consórcio de prestar contas dos recursos recebidos, com informações sobre notas fiscais, folha de pagamento, contratos firmados e a proporção de custeio de cada município. “A prestação de contas deve ser detalhada, com informações necessárias para consolidar todas as despesas realizadas com os recursos repassados por meio do contrato de rateio”.
Assim, seguindo o parecer do Ministério Público de Contas (MPC), Alisson votou pelo conhecimento parcial da consulta e pela aprovação da ementa. Dois dos nove questionamentos apresentados pela Prefeitura de Sinop, sobre a compra de medicamentos e serviços de saúde, não foram admitidos por tratarem de uma situação concreta, não apenas em tese, como estabelece o Regimento Interno. Seu posicionamento foi aprovado por unanimidade pelo Plenário.
Na ocasião, o conselheiro Guilherme Antonio Maluf destacou a relevância do tema e disse que emitirá recomendações voltadas à governança dos consórcios de saúde. “Esse voto acompanha o que há de mais moderno no controle deste país”, disse ele, que preside a COPSPAS. Citando dados do Radar de Controle Público, Maluf avaliou que os consórcios ainda precisam de mecanismos de transparência e prestação de contas. “Alguns deles, até hoje, acham que, porque têm um CNPJ, são instituições privadas, o que não é o caso. São instituições 100% públicas e precisam e devem prestar contas de todos os valores que passam em suas contas.”