

Portanto, a Quarta Câmara de Direito Privado do Tribunal de Justiça de Mato Grosso decidiu que, em casos de boleto falso via WhatsApp, o Banco Safra não precisa indenizar um cliente que pagou R$ 3.337,94, referente a financiamento de veículo.
boleto falso via WhatsApp
Além disso, a decisão foi unânime e manteve a sentença da 1ª Vara Cível de Campo Verde, conforme o voto da relatora Anglizey Solivan de Oliveira. Por isso, a Câmara consolidou o entendimento de que não houve falha na segurança do banco.
- Decisão unânime pela 4ª Câmara
- Não ficou comprovado vazamento de dados
- Aplicação da excludente de culpa exclusiva de terceiro
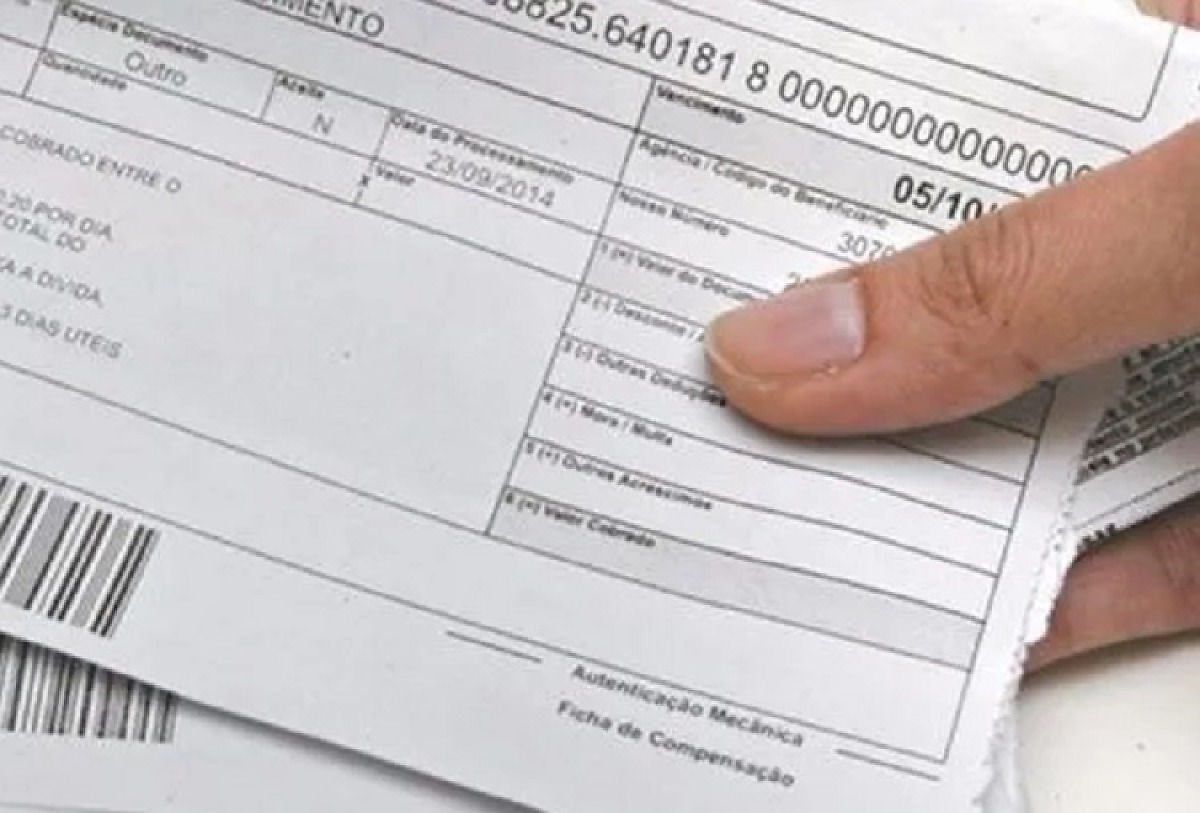
O autor, entretanto, alegou ter sido vítima de golpe ao tentar emitir a segunda via da parcela do contrato de financiamento. Ele disse que acessou o site do banco e foi direcionado ao atendimento via WhatsApp, onde recebeu o boleto fraudulento. Ele afirma ter recebido um boleto falso via WhatsApp, e pedia a devolução dos R$ 3.337,94 e indenização por danos morais de no mínimo R$ 10 mil.
Para a relatora, não ficou comprovado que houve falha de segurança ou vazamento de dados do banco. A conversa ocorreu com um número que não está comprovadamente vinculado ao Safra; segundo o acórdão, o consumidor iniciou o contato, informou CPF e passou o token de segurança e, somente depois, apareceram dados mais detalhados do financiamento, como o número do contrato, veículo e valor da parcela. Isso enfraquece a tese de vazamento interno.
Outro ponto foi o beneficiário do boleto. O boleto verdadeiro era emitido pela “SAFRA CFI S.A.”, enquanto o boleto falso apontava o beneficiário “PAGSEGURO INTERNET INST DE PAG”, o que reforça que a fraude foi praticada por terceiros, fora do sistema do banco.
O TJ reconheceu que a relação é de consumo e que bancos respondem objetivamente por fraudes, conforme a Súmula 479 do STJ. Contudo, essa regra vale para fortuito interno, ou seja, fraude dentro do sistema do banco. Como o golpe ocorreu fora dos canais oficiais, trata-se de boleto falso via WhatsApp; os desembargadores aplicaram a excludente do art. 14, § 3º, II do Código de Defesa do Consumidor: culpa exclusiva de terceiro associada à conduta do consumidor.
A Câmara citou julgados do TJMT em casos semelhantes e concluiu que “o fornecimento de CPF e token de segurança pelo consumidor a terceiro estranho à instituição financeira […] configura circunstância apta a romper o nexo causal e afastar a responsabilidade objetiva do banco”.
O recurso do autor foi negado por unanimidade. Para mais detalhes sobre golpes com boletos, leia em Portal163: boletos fraudados.
Para orientação adicional, consulte a cartilha da OAB-MT sobre golpes. OAB-MT lança cartilha para orientar sobre golpes e como se proteger.