

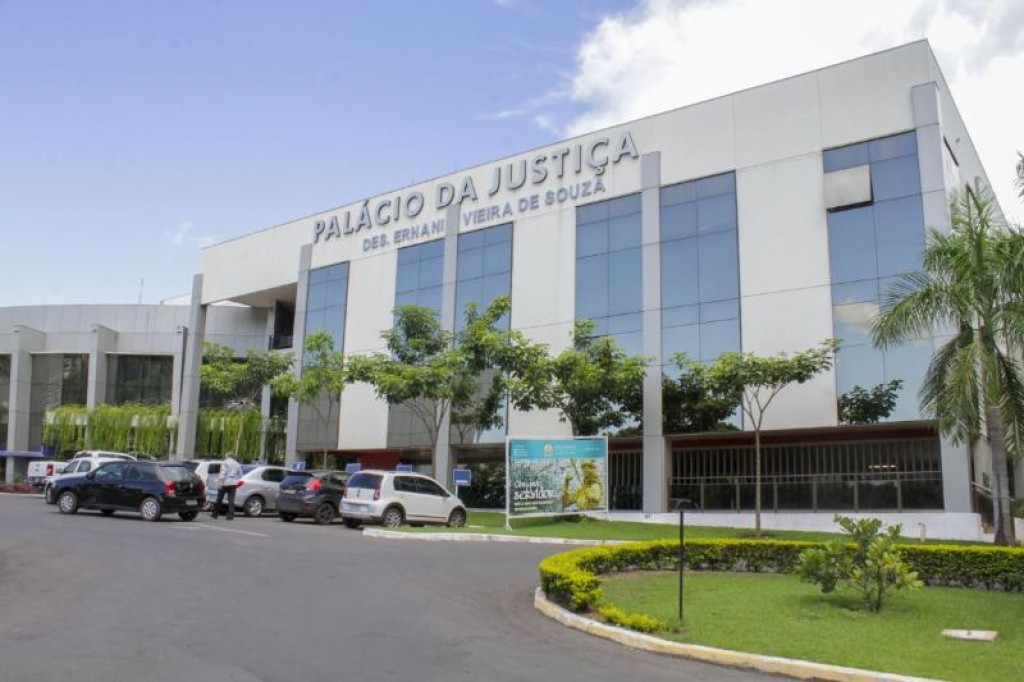
Uma consumidora de Mato Grosso obteve uma vitória importante no Tribunal de Justiça (TJMT). Ela sofreu um grave acidente que resultou na morte do marido e a deixou temporariamente incapaz de trabalhar.
Suspensão de Financiamento e Cobranças
A decisão judicial suspendeu o pagamento das parcelas do financiamento da motocicleta, proibiu a negativação de seu nome e vetou qualquer tipo de cobrança. Isso ocorre enquanto corre na justiça uma ação contra a seguradora que negou o pagamento da indenização do seguro prestamista.
A mulher contratou um seguro prestamista, que cobriria Incapacidade Física Total e Temporária por Acidente (ITTA). No entanto, a seguradora negou a indenização, alegando que a cobertura era apenas para profissionais autônomos e liberais regulamentados. O Tribunal considerou essa limitação, não clara no contrato, como um possível abuso.
Decisão do TJMT
A Terceira Câmara de Direito Privado do TJMT reformou uma decisão anterior de Primeira Instância, que havia negado o pedido de urgência da consumidora. A relatora do caso, desembargadora Antonia Siqueira Gonçalves, destacou a injustiça da situação.
“Não é justo que a agravante arque com as parcelas vincendas do contrato de financiamento durante esse período, pois representa um peso excessivo e desproporcional quando comparado com sua renda atual, severamente comprometida pela incapacidade física temporária decorrente do acidente”.
A consumidora apresentou laudos e atestados médicos que comprovam sua incapacidade após o acidente. Ela também mostrou o vínculo com a instituição financeira e a contratação do seguro.
Risco de Dano e Vulnerabilidade
O Tribunal levou em conta o risco de dano grave para a consumidora, devido à sua vulnerabilidade financeira. Havia o perigo real de ter o nome sujo ou o veículo apreendido se as cobranças continuassem.
“O perigo de dano é manifesto, dada a situação de extrema vulnerabilidade financeira da agravante após o acidente que resultou em sua incapacidade física total e temporária, impedindo-a de exercer atividade remunerada e gerando risco iminente de inscrição em cadastros de inadimplentes e apreensão do bem financiado”.
Contrato de Adesão e CDC
Foi ressaltado que o seguro prestamista, por ser um contrato de adesão, deve seguir o Código de Defesa do Consumidor (CDC). Cláusulas que limitem direitos precisam estar claras e em destaque para que o consumidor entenda completamente.
A suspensão das parcelas é uma medida provisória. Ela pode ser revertida se a decisão final do processo for desfavorável à consumidora, garantindo o equilíbrio entre as partes.
O que é Seguro Prestamista
O seguro prestamista é ligado a financiamentos. Sua função é quitar ou suspender as parcelas em casos de morte, invalidez ou incapacidade temporária do segurado. Ele protege o consumidor contra a perda de bens ou dívidas em imprevistos graves.
No caso em questão, a cobertura de ITTA deveria garantir que a consumidora não precisasse pagar as parcelas enquanto estivesse impossibilitada de trabalhar. (Processo n° 1015322-89.2025.8.11.0000)