

Sefaz de Mato Grosso autuações derrubadas
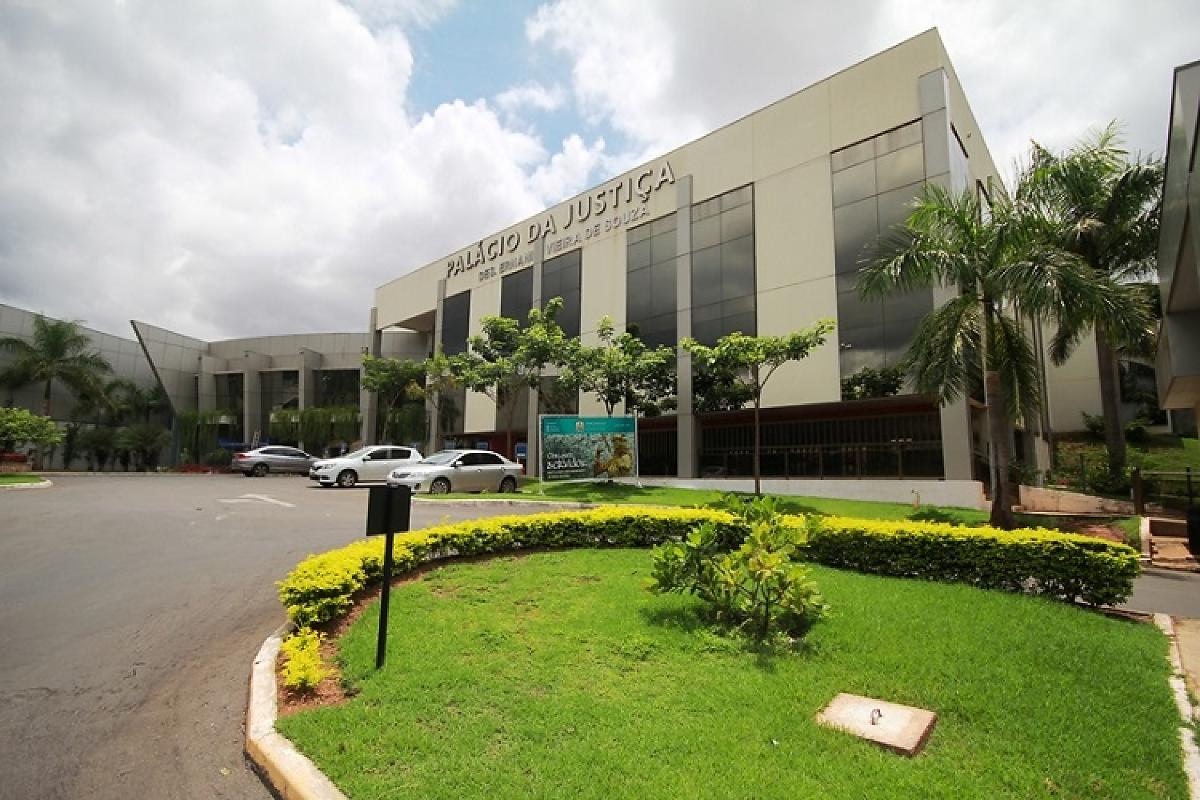
Na segunda-feira (11), o Tribunal de Justiça de Mato Grosso (TJMT) suspendeu autuações que, somadas, superavam o valor de R$ 20 milhões em Impostos Sobre Transmissão Causa Mortis e Doação (ITCD) cobradas pela Secretaria de Estado de Fazenda (Sefaz-MT) sobre a empresa São Francisco Agro Participações S/A e outras do grupo familiar.
Portanto, a decisão é do juiz Luís Bortolussi, que acolheu o entendimento do advogado Michael Graça, responsável por apontar que a cobrança abusiva começou em setembro de 2025.
Autuações de larga escala
Além disso, Graça apontou que a Sefaz-MT determinou indevidamente um novo cálculo para recolher o imposto, baseado em uma tabela genérica do Instituto Nacional de Colonização e Reforma Agrária (INCRA), e desconsiderou declarações anteriores.
No entanto, a condução adequada seria que o Governo do Estado calculasse o ITCD segundo o valor patrimonial contábil das cotas societárias, incluindo as cotas/ações feitas pela empresa à holding familiar.
Em conclusão, o magistrado acolheu a alegação do advogado e declarou a nulidade do auto de infração e do respectivo crédito tributário.
Leia também: TJMT anula autuação de R$ 15 milhões de empresa agropecuária
Além disso, o advogado apontou que a Sefaz-MT violou uma normativa do Superior Tribunal de Justiça (STJ), que determina que o Governo do Estado arbitre sobre tributos apenas quando as declarações do contribuinte são inexatas, omissas ou inconfiáveis.
Por exemplo, em dezembro de 2025, a Corte determinou que o Governo do Estado arbitre sobre tributos apenas quando as declarações do contribuinte são inexatas, omissas ou inconfiáveis.
Em suma, a decisão do TJMT de anular os débitos do ITCD concede precedentes jurídicos aos produtores de Mato Grosso para manterem e preservarem a atividade rural em contextos de autuação indevida.
Em conclusão, Graça considera que a decisão do TJMT de anular os débitos do ITCD concede precedentes jurídicos aos produtores de Mato Grosso para manterem e preservarem a atividade rural em contextos de autuação indevida.