

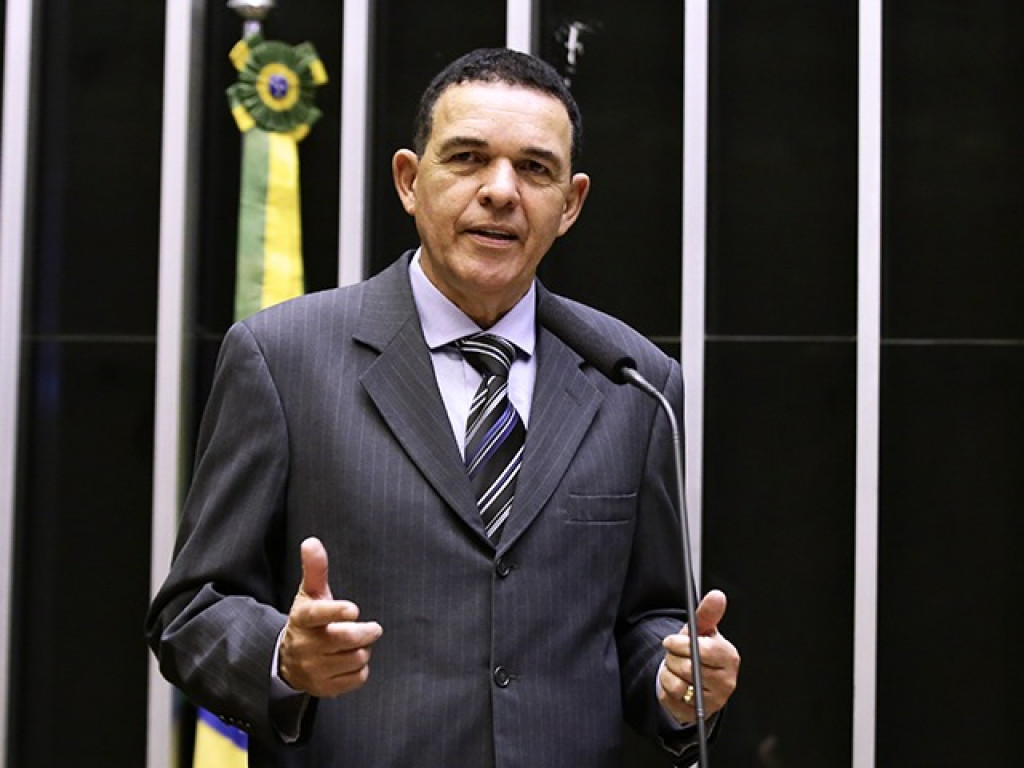
Um projeto de lei apresentado pelo deputado federal Juarez Costa (MDB-MT) propõe uma mudança no cálculo do IPVA. Portanto, a iniciativa visa alterar os critérios de definição da base de cálculo do imposto.
IPVA: Fim da Bitributação com Mudança no Cálculo
Caso aprovado, o texto busca excluir da base de cálculo do tributo valores referentes a impostos indiretos já pagos na compra ou importação de veículos. Assim, impostos como ICMS, IPI, Cofins e PIS/Pasep não entrariam mais no cálculo.
Segundo o parlamentar, essa sistemática atual implica na cobrança de um imposto patrimonial sobre montantes que não representam efetivo acréscimo patrimonial ao contribuinte. Consequentemente, configura uma tributação sobre tributos já incidentes, gerando uma cobrança injusta.
“O IPVA é um imposto patrimonial e deve refletir apenas o valor do bem, e não os encargos fiscais incidentes na sua aquisição. Hoje somos bitributados, pagando imposto sobre imposto, e isso precisa acabar”, argumenta Juarez Costa.
Além disso, na justificativa da proposta, o deputado alega que a medida deve impactar positivamente no bolso do cidadão. Por isso, haverá uma redução no índice de inadimplência no pagamento do IPVA.
Ele aponta que, conforme dados recentes, em 2023 a inadimplência do imposto aumentou em 13%. Em outubro de 2024, constata-se que 42,2% dos motoristas possuíam débitos do tributo em aberto.
“Os dados apresentados evidenciam um elevado índice de inadimplência. A diminuição do valor do imposto tende a tornar o pagamento mais acessível, estimulando a regularização dos débitos e aumentando o número de contribuintes adimplentes. Assim, mesmo com a redução nominal da base de cálculo, o incremento na base de arrecadação — decorrente da queda da inadimplência — poderá compensar a diferença, mantendo ou até ampliando o montante efetivamente arrecadado pelo Estado”, destaca.
Ademais, o PLP 170/2025 busca promover justiça fiscal, corrigindo distorções no cálculo do imposto. Por conseguinte, fortalece as receitas estaduais sem onerar excessivamente os contribuintes.
A proposta tramita na Câmara dos Deputados e aguarda análise pelas comissões temáticas. Para mais informações sobre políticas públicas em Mato Grosso do Sul, acesse portal163.com.br.
Acompanhe as novidades sobre o tema acessando: