

TCE-MT lança guia para a Reforma Tributária municipal
O Tribunal de Contas de Mato Grosso (TCE-MT) apresentou uma nota recomendatória focada nas adaptações necessárias para a Reforma Tributária municipal. Dessa forma, o documento visa orientar os 142 municípios do estado sobre as principais adequações, prazos e responsabilidades.
Reforma Tributária municipal: o que muda nas prefeituras?
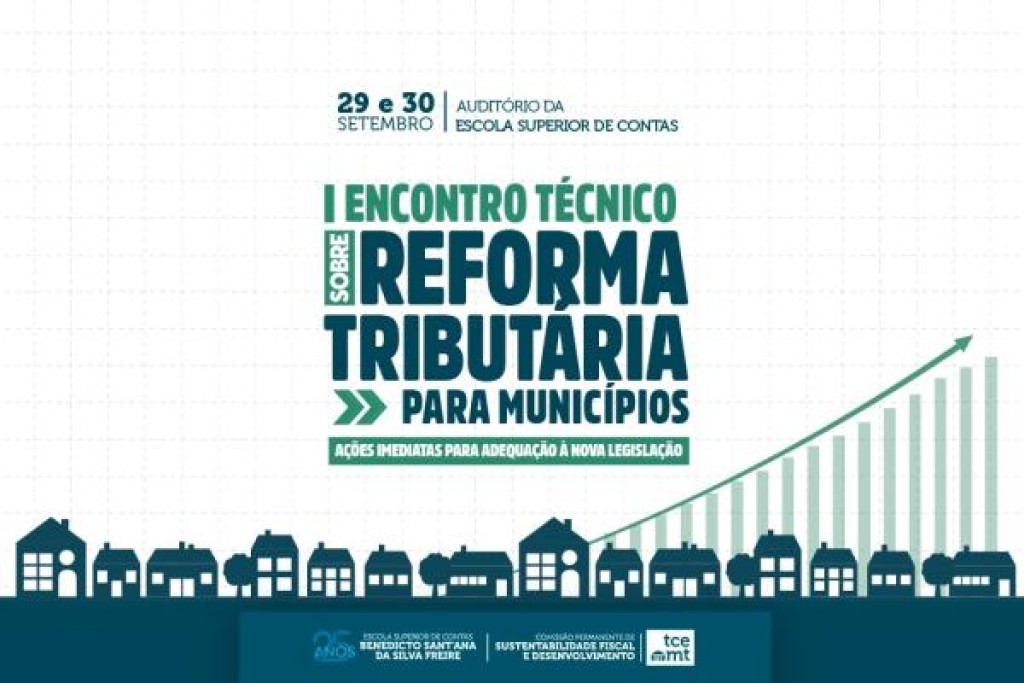
Elaborada pela Comissão Permanente de Sustentabilidade Fiscal e Desenvolvimento (COPSFID), a nota é um guia essencial. Ela servirá de referência para o I Encontro Técnico sobre a Reforma Tributária para Municípios, que ocorrerá em breve. As palestras abordarão aspectos práticos, como as alterações no sistema de Nota Fiscal de Serviços eletrônica (NFS-e), o plano de implantação e o novo CPNJ alfanumérico.
O presidente do TCE-MT, conselheiro Sérgio Ricardo, destacou a importância da preparação. “São mudanças profundas que exigem preparação desde já. Nosso papel é apoiar os municípios para que eles façam essa transição com segurança”, afirmou.
A base de cálculo da receita média de referência, entre 2019 e 2026, é crucial. Essa média definirá o coeficiente de participação de cada município na arrecadação do Imposto sobre Bens e Serviços (IBS) a partir de 2029 e permanecerá fixa até 2077. O Conselheiro Valter Albano ressaltou a necessidade de conhecimento sobre o novo modelo de tributação e de transferências intergovernamentais.
Adequações e prazos para a Reforma Tributária municipal
A Nota Recomendatória COPSFID 1/2025 também exige a modernização dos sistemas de notas fiscais eletrônicas. Um modelo padronizado nacional garantirá a inclusão de dados relacionados aos novos tributos, como IBS e CBS. Dessa maneira, a partir de 1º de janeiro de 2026, as prefeituras terão que aderir ao modelo nacional unificado de Nota Fiscal de Serviços Eletrônica (NFS-e). A não adequação pode levar à suspensão de transferências voluntárias da União.
Outra mudança significativa é o registro de todos os imóveis no Cadastro Imobiliário Brasileiro (CIB). As capitais têm 12 meses a partir de janeiro de 2025, e os demais municípios, 24 meses, para incluir o código CIB em seus sistemas. Para mais detalhes sobre a Reforma Tributária municipal, clique aqui e confira a nota recomendatória na íntegra.